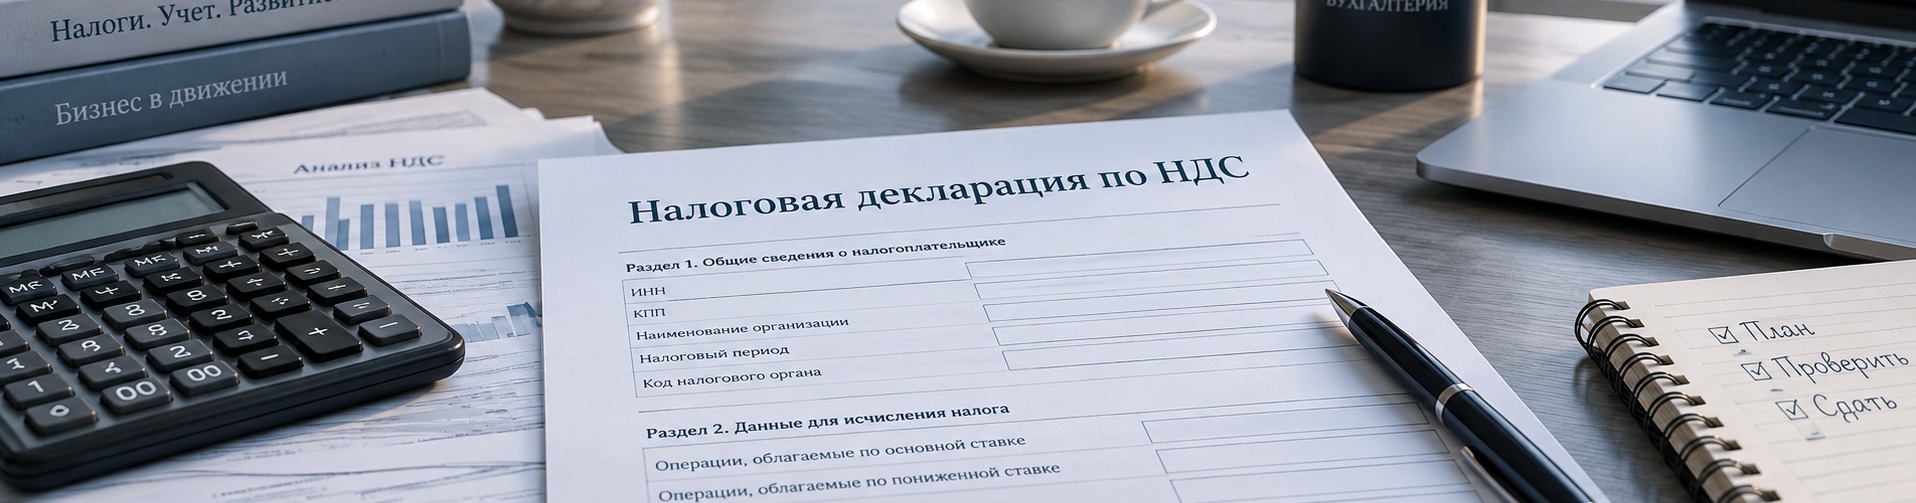
Еще недавно налоговая декларация по налогу на добавленную стоимость была головной болью исключительно бухгалтеров крупных компаний. Реформа упрощенки поменяла расклад: планка дохода опустилась до 20 миллионов, ставка поднялась до 22 процентов, и отчитываться пришлось владельцам небольших магазинов, кафе, студий. Перед ними форма с двенадцатью разделами, где половина строк отсылает к книгам покупок и продаж. Ниже разберем, что такое декларация по НДС, как ее составить и какие разделы вообще не понадобятся. Пошаговые инструкции написаны подробно, с примерами, для чайников — тех, кому надо сделать и сдать отчет с нуля, а не защищать диплом по налоговому учету.
Об одно правило округления спотыкаются почти все новички. В разделах с первого по седьмой суммы округляют до рублей, а в разделах с восьмого по двенадцатый указывают с копейками.
Кто сдает декларацию по НДС
Составляет и сдает отчет по НДС далеко не всякий бизнес. Обязанность возникает у четырех групп.
Открывают список компании и предприниматели на общей системе либо ЕСХН, не оформившие освобождение. Вторыми идут упрощенцы, перешагнувшие планку в 20 миллионов рублей дохода: с этого момента они полноценные плательщики налога. Третья группа — налоговые агенты, удерживающие НДС за кого-то другого: арендаторы государственного имущества, покупатели услуг у иностранных компаний. Четвертая группа самая неожиданная для новичков: тот, кто налог не платит, но выставил покупателю счет-фактуру с выделенной суммой. Выделил — заплати и отчитайся.
Свободны от обязанности самозанятые, патентщики и перешедшие на автоматизированную упрощенку. Упрощенцы ниже порога тоже ничего не сдают. Компании с трехмесячной выручкой до 2 миллионов вправе оформить освобождение по ст. 145 НК РФ, но само оно не появится: нужно подать уведомление, и действовать оно будет год без права досрочного отказа.
Освобождение при этом не универсально. Ввозите товары или выступаете налоговым агентом — налог платить придется в любом случае.
Квартал прошел без единой операции? Отчитаться всё равно нужно, только декларация будет нулевой.
Я проконсультирую вас и отвечу на все ваши вопросы.
Это бесплатно и ни к чему не обязывает
Сроки сдачи и способы подачи
Отчетный период здесь квартальный, поэтому декларацию готовят четыре раза за год. Крайняя дата — 25-е число месяца, идущего за кварталом, с переносом на ближайший рабочий день при совпадении с выходным.
Сдавать отчет разрешено единственным способом — электронно, через оператора связи. Распечатанный бланк инспекция просто не зарегистрирует, и декларация будет считаться непредставленной со всеми вытекающими. Послабление действует лишь для налоговых агентов, которые сами налог не платят: им бумага доступна.
Технически отправка выглядит по-разному. Если учет ведется в бухгалтерской программе с модулем отчетности, декларация формируется автоматически и уходит оттуда же. Без модуля подойдет веб-сервис оператора электронного документооборота или личный кабинет на портале налоговой. Заполнить налоговую декларацию по НДС онлайн можно и в бесплатном «Налогоплательщике ЮЛ», правда, отправить ее оттуда напрямую не выйдет: файл все равно уходит через оператора или через сайт налоговой.
Подписывают отчет усиленной квалифицированной подписью директора либо предпринимателя. Когда подписывает сотрудник по доверенности, машиночитаемая доверенность должна быть заранее зарегистрирована в инспекции, иначе файл отклонят.
Штрафы за опоздание
Опоздание обходится в 5 процентов от неуплаченного налога за каждый месяц, причем неполный месяц считают за полный. Минимум составляет тысячу рублей, потолок — 30 процентов недоимки. Руководителю добавят предупреждение или штраф до 500 рублей.
Тысячу рублей возьмут и за просроченную нулевую декларацию. Налога нет, а минимальный штраф есть.
Через 20 дней молчания инспекция вправе заморозить расчетный счет. Разблокировка происходит после сдачи отчета, но мгновенной она не бывает, и пару дней бизнес проведет без платежей.
Для упрощенцев предусмотрели поблажку. Тем, кто впервые стал плательщиком налога в 2026 году, первое опоздание в течение года прощают. Со второго раза штраф начисляют по общим правилам.
Из чего состоит декларация
Бланк и порядок заполнения закреплены приказом ФНС от 05.11.2024 № ЕД-7-3/989@ в редакции приказа от 18.12.2025 № ЕД-7-3/1227@. Бухгалтеры между собой называют форму НД по НДС. Обновленный образец обязателен начиная с отчетности за первый квартал 2026 года: под ставку 22 процента добавили строки, появился новый реквизит счета-фактуры, поправили перечень необлагаемых операций.
Конструкция такая: титульный лист плюс двенадцать разделов, у части из них есть приложения. Заполнять всё подряд бессмысленно — набор определяется тем, кто отчитывается и чем занимался в квартале.
Экспортные операции добавляют разделы 4, 5 и 6, необлагаемые — раздел 7. Посредники с журналом учета счетов-фактур дополнительно берут разделы 10 и 11: выставленные документы идут в первый, полученные во второй.
Титульный лист
Титул нужен всем без исключения, но подготовить его логичнее в самом конце: там проставляют количество страниц, а это число появится только после остальных разделов.
Наполнение простое. Организации указывают ИНН вместе с КПП, предприниматели ограничиваются одним ИНН. Первичный отчет получает номер корректировки «0--», исправленные версии нумеруют дальше по порядку. Квартал кодируют цифрами от 21 до 24. Еще понадобятся четырехзначный номер инспекции и код места представления: у организаций это 214, у предпринимателей 116. Название компании либо ФИО предпринимателя пишут полностью, телефон — сплошным числом с кодом города.
Разделы 8 и 9: данные из книг покупок и продаж
Составление декларации разумнее начинать отсюда, хотя в бланке эти разделы стоят ближе к концу. Причина в объеме: восьмой и девятый самые громоздкие, а суммы из них потом попадают в расчет налога. Формирование этих разделов вручную почти невозможно, сформировать их без учетной программы получится разве что при паре документов за квартал.
Логика простая: раздел 8 представляет собой книгу покупок, переложенную в формат декларации. Каждый счет-фактура поставщика, по которому вы заявляете вычет, занимает отдельную строку. Двадцать документов в книге — двадцать строк раздела. Данные переносятся из граф книги в строки раздела почти механически, и здесь программы справляются лучше человека.
Общая сумма вычета указывается один раз и обязана совпасть с итогом книги покупок. Расхождение хотя бы в рубль инспекция увидит сразу.
Раздел 9 устроен зеркально и питается книгой продаж. Тот же принцип: строка на документ, тот же порядок переноса граф, те же сводные итоги в конце.
Признак актуальности в начале обоих разделов трогают лишь при подаче уточненки: нулем помечают сведения, требующие замены, единицей — те, что остаются как есть. В первичном отчете там прочерк.
Правили книги за прошлые кварталы? Данные дополнительных листов уходят в приложения к соответствующим разделам, где действует та же механика, только итоги берут из строки «Всего» доплиста.
Раздел 3: расчет налога
Ради этого раздела всё и затевается: здесь виден результат квартала.
Верхняя половина отвечает за начисленный налог. Сначала идет база с суммой налога по каждой ставке, отдельными строками — полученные авансы, продажа предприятия целиком, строительно-монтажные работы для собственных нужд, восстановленный налог. Всё это складывается в общий итог начислений.
Нижняя половина зеркальна и посвящена вычетам. Общая сумма расшифровывается по источникам: налог подрядчиков при капитальном строительстве, вычет с авансов, перечисленных поставщикам, таможенный НДС при ввозе, налог по товарам из стран ЕАЭС, вычет с ранее полученных авансов после отгрузки. Дальше — общий итог вычетов.
Финал считается вычитанием. Когда начислено больше, чем принято к вычету, разница становится налогом к уплате. Если вычеты перевесили, образуется сумма к возмещению, которую записывают без минуса.
Пример для наглядности. Компания начислила за квартал 900 тысяч, вычеты набрала на 620 тысяч. К уплате получается 280 тысяч. Если бы вычеты составили 950 тысяч, к возмещению вышло бы 50 тысяч.
Экспортные и необлагаемые операции сюда не попадают, для них отведены собственные разделы.
Разделы 4–7: нулевая ставка и необлагаемые операции
Четвертый заполняют экспортеры и все, кто подтвердил нулевую ставку в отчетном квартале. Пятый пригодится, когда вычеты по таким операциям заявляются позже подтверждения самой ставки. Шестой — грустный вариант: ставку подтвердить не успели, налог начислен по обычной.
Седьмой раздел объединяет всё, что налогом не облагается: льготы из ст. 149 НК РФ, операции вне объекта обложения, реализацию за пределами России. Туда же идут авансы под продукцию с циклом производства дольше полугода, но такой аванс придется подкрепить копией договора и справкой Минпромторга о длительности цикла.
Совмещаете облагаемую и льготную деятельность — заполняете седьмой раздел по данным раздельного учета. Методику компания разрабатывает самостоятельно и прописывает в учетной политике.
Раздел 1 и раздел 2
Раздел 1 подводит черту под всей декларацией, поэтому заполняется последним из содержательных. Кроме ОКТМО и КБК там всего один значимый показатель: либо налог к уплате, либо сумма к возмещению.
Отдельная строка предусмотрена для неплательщиков, которые выставили счет-фактуру с налогом. В общий расчет она не входит и живет сама по себе. Пользуетесь заявительным порядком возмещения — добавятся строки с кодом основания и суммой.
Курьезная ситуация возникает, когда в декларации есть только седьмой раздел. Тогда первый заполняется прочерками по всем строкам.
Раздел 2 — территория налоговых агентов. Его оформляют персонально по каждому лицу, за которое удерживают налог: по иностранному поставщику, по арендодателю, по продавцу имущества. Несколько договоров с одним контрагентом объединяют на одной странице.
Декларация для ИП и упрощенцев
Форма для предпринимателя ровно та же, что для организации. Разница видна только на титуле: поле КПП остается пустым, а код места представления 116 вместо 214.
С упрощенцами сложнее, потому что для многих это первый в жизни опыт работы с НДС. Отсчет начинается с порога в 20 миллионов дохода: перешагнули — со следующего месяца начисляете налог, выставляете счета-фактуры, ведете обе книги.
Дальше многое зависит от выбранной ставки, и на этом стоит остановиться подробнее.
Предприниматель на общей системе идет по стандартному маршруту: все вычеты доступны, декларация заполняется целиком, разделы и сроки те же, что у организаций.
Не забывайте про освобождение. Выручка за три месяца не дотянула до 2 миллионов — подавайте уведомление по ст. 145 НК РФ и год не платите налог вовсе.
Как проверить декларацию перед отправкой
Проверок две, и пренебрегать ими рискованно: провал по контрольным соотношениям превращает сданный отчет в непредставленный.
Начинают со сверки с бухгалтерским учетом. Поднимаете оборотно-сальдовую ведомость за квартал и сопоставляете ее с третьим разделом.
Вторая проверка — контрольные соотношения, формулы которых разрабатывает налоговая служба. Бухгалтерские программы прогоняют их автоматически, и отключать эту функцию не стоит: инспекция считает по тем же формулам. Нарушение хотя бы одного из четырнадцати ключевых соотношений означает отказ в приеме.
Пришло уведомление об ошибках — есть пять дней на исправление. Уложились, декларация считается сданной в срок, просрочки нет.
Нулевая и уточненная декларация
Нулевая декларация сдается, когда отчитаться обязан, а показывать нечего. В ней остаются титул и первый раздел с прочерками, срок при этом обычный.
Полное отсутствие деятельности с замершими счетами и кассой открывает другой путь: вместо отчета по НДС подают единую упрощенную декларацию, которая закрывает сразу несколько налогов.
Уточненка составляется при обнаружении ошибки. Ключевое правило: включаются все страницы первоначального отчета, включая нетронутые. Корректные разделы дублируют без изменений, ошибочные исправляют, на титуле проставляют номер корректировки. Ошибка занизила налог — отправляйте уточненку сами, не дожидаясь требования, так дешевле.
Заполнение декларации по НДС — та работа, где невнимательность стоит замороженного счета и штрафов, а объем данных из книг покупок и продаж делает ручную сверку бессмысленной. Бухгалтеры ДЕЛОМАКС ведут налог целиком: проверяют первичку и счета-фактуры, формируют книги, готовят и отправляют отчет, отвечают на требования инспекции. Весь учет под ключ закрывает бухгалтерское сопровождение — от входящих документов до отчетности во все инстанции.
- Налоговый кодекс РФ, глава 21: ст. 145 и 149 — освобождение и необлагаемые операции; ст. 164 — ставки; ст. 174 — сроки и форма подачи; ст. 119 — штраф за непредставление.
- Приказ ФНС от 05.11.2024 № ЕД-7-3/989@ в редакции приказа от 18.12.2025 № ЕД-7-3/1227@ — форма, формат и порядок заполнения декларации, применяется с отчётности за I квартал 2026 года.
- Федеральный закон от 28.11.2025 № 425-ФЗ — изменения по НДС с 2026 года, включая ставку 22 % и освобождение от штрафа за первое опоздание для новых плательщиков на УСН.
Я проконсультирую вас и отвечу на все ваши вопросы.
Это бесплатно и ни к чему не обязывает